Analyse van Wise door Appwee
Ik zie Wise vooral als een praktische financiële app voor mensen die geregeld geld in verschillende valuta beheren, en minder als een complete vervanger van iedere bankapp. Het belangrijkste verschil merk je wanneer een betaling, saldo of overboeking over landsgrenzen heen gaat: dan is het handig om die zaken op één plek te kunnen volgen. Voor dagelijks gebruik kan dat rust geven, maar bij een financiële app vind ik overzicht alleen niet genoeg. Je moet ook zelf kunnen bepalen wanneer je geld verplaatst en goed opletten voordat je een betaling bevestigt.
Een snelle check vóór je de app kiest
Ik zou vóór gebruik eerst bedenken welke taak Wise in mijn financiële routine krijgt. Moet ik af en toe geld over de grens sturen, of wil ik mijn gewone bankzaken volledig verplaatsen? Dat zijn verschillende verwachtingen. Voor een afgebakende internationale betaling kan een aparte app overzicht geven; wie één centrale plek voor salaris, vaste lasten en dagelijkse uitgaven wil, kan juist meer hebben aan de vertrouwde bankomgeving.
Een nuttige vergelijking begint niet bij een algemene indruk van de app, maar bij één echte betaling die je verwacht te doen. Kijk welke informatie je vooraf nodig hebt, hoe duidelijk de uiteindelijke bestemming en het bedrag zijn, en of je de stappen rustig kunt controleren. Dat maakt het makkelijker om Wise naast je bankapp te beoordelen zonder je keuze op alleen de naam of populariteit te baseren.
Een financiële app met een internationale blik
Wise is ontwikkeld door Wise Payments Ltd. en valt onder financiële apps. De app is gratis te installeren; dat is prettig als je eerst wilt bekijken of de manier van werken bij je past. Gratis installeren zegt uiteraard niet dat iedere financiële handeling kosteloos is. Ik zou daarom bij een concrete overboeking altijd de getoonde kosten en het bedrag dat de ontvanger krijgt controleren, in plaats van vooraf aan te nemen dat één prijs voor elke situatie geldt.
De app heeft een gemiddelde beoordeling van 4,7 uit 2,1 miljoen beoordelingen, is meer dan 50 miljoen keer geïnstalleerd en heeft een PEGI 3-classificatie. Dat laat zien dat veel mensen haar gebruiken, maar zulke populariteit is voor mij geen bewijs dat de app automatisch bij iedere financiële situatie past. Mijn nuttiger test is: helpt Wise me de transactie die ik wil doen helder te begrijpen, en kan ik rustig controleren wat ik ga bevestigen?
In de praktijk is het internationale karakter vooral relevant voor wie niet altijd in dezelfde valuta ontvangt en betaalt. Denk aan iemand die tijdelijk in een ander land werkt, regelmatig familie over de grens geld stuurt of online aankopen doet in een andere valuta. Als je salaris, uitgaven en spaargeld allemaal in één land en één munt blijven, kan een gewone bankapp juist eenvoudiger zijn. Wise is dan mogelijk een extra hulpmiddel dat je zelden opent.
Waar controle belangrijker is dan snelheid
Bij geldzaken wil ik niet dat een snelle interface me het gevoel geeft dat een betaling al geregeld is voordat ik de details heb nagekeken. Een bruikbare gewoonte is om vóór bevestiging drie dingen bewust langs te lopen: het bedrag dat je verstuurt, de valuta waarin je verstuurt en wat de ontvanger uiteindelijk krijgt. Dat is extra nuttig als je een bedrag invoert dat je normaal in een andere munt denkt. Een bedrag kan vertrouwd lijken, terwijl de waarde ervan door de gekozen valuta heel anders uitpakt.
Ik behandel Wise daarom eerder als een plek om een transactie zorgvuldig te organiseren dan als een knop om gedachteloos op te drukken. Bij een vaste terugkerende betaling is het verleidelijk om na de eerste keer minder goed op te letten. Toch kunnen ontvanger, bedrag of doel per keer verschillen. Neem bij een nieuwe of gewijzigde betaling even de tijd om alles opnieuw te controleren; die kleine pauze is waardevoller dan blind vertrouwen op een eerder uitgevoerde stap.
De stappen die ik vóór een overboeking zou nemen
Stel dat je een rekening in het buitenland moet betalen. Ik zou eerst de betaalgegevens van de rekening naast de gegevens in Wise leggen, daarna de valuta en het verzendbedrag controleren en pas vervolgens de betaling bevestigen. Bewaar de rekening of betaalinstructie tot je zeker weet dat je de juiste bestemming hebt gebruikt. Dat is geen ingewikkelde workflow, maar voorkomt dat je alleen op een naam of een eerder gebruikte ontvanger vertrouwt.
Bij een betaling aan iemand die je nog niet eerder geld hebt gestuurd, zou ik extra zorgvuldig zijn. Controleer de gegevens via een kanaal dat je al vertrouwt, vooral als ze onverwacht zijn gewijzigd. Een bericht met nieuwe betaalinformatie verdient een tweede controle, ook als het er aannemelijk uitziet. De app kan je helpen een betaling uit te voeren, maar de juistheid van de betaalinstructies moet je zelf beoordelen.
Een ander nuttig moment om niet op de automatische piloot te werken is wanneer je geld voor een reis omzet of klaarzet. Maak onderscheid tussen het bedrag dat je voor dagelijkse uitgaven nodig hebt en geld dat je liever niet aanraakt. Zo voorkom je dat een saldo dat bedoeld is voor een latere rekening ongemerkt onderdeel wordt van je reisbudget. Het klinkt eenvoudig, maar meerdere valuta en doelen kunnen een overzicht snel minder intuïtief maken.
Galerij
Je gegevens en financiële keuzes bewust behandelen
Een financiële app vraagt vanzelf om aandacht voor gevoelige informatie: je saldo, ontvangers en betaalhandelingen zijn persoonlijk. Ik wil daar geen uitspraken over doen die ik niet rechtstreeks kan controleren. Mijn praktische advies is daarom nuchter: lees tijdens het instellen de toestemmingen die je telefoon toont, geef alleen toegang die je begrijpt en kijk in de app-instellingen welke keuzes rond account en meldingen beschikbaar zijn. Een verzoek dat niet logisch voelt voor de taak die je uitvoert, verdient eerst onderzoek.
Hetzelfde geldt voor meldingen. Ze kunnen handig zijn om een activiteit op te merken, maar kunnen ook details op het vergrendelscherm zichtbaar maken. Als je je telefoon met anderen deelt of vaak op een openbare plek gebruikt, bekijk dan welke meldingstekst op het scherm verschijnt en pas de zichtbaarheid via de instellingen van je toestel aan als dat nodig is. Zo stem je gemak af op je eigen privacywensen, zonder te veronderstellen dat één standaardinstelling voor iedereen ideaal is.
Ik zou ook niet aannemen dat het feit dat een app financieel aanvoelt betekent dat elke handeling vanzelf veilig of passend is. Gebruik een toegangscode of andere beveiliging van je toestel, houd je telefoon onder eigen controle en meld je niet aan via berichten of links die je onverwacht ontvangt. Als je twijfelt aan een betaalverzoek, stop dan en controleer het buiten dat bericht om. Dat zijn algemene, bruikbare gewoonten voor iedere financiële app, maar ze zijn extra relevant wanneer je grensoverschrijdende betalingen organiseert.
Een controle die past bij jouw gebruik
Wie Wise voor een incidentele transactie gebruikt, hoeft niet meteen elke bestaande geldgewoonte om te gooien. Ik zou eerst de betaling voorbereiden en controleren welke gegevens nodig zijn, zonder haast te maken omdat de app op de telefoon staat. Daarna kun je bepalen of het proces voldoende duidelijk is om vaker te gebruiken. Zo wordt de eerste ervaring een praktische proef van je eigen werkwijze, niet een reden om direct al je financiële zaken te verplaatsen.
Voor terugkerend gebruik helpt het om een vaste controlevolgorde te kiezen die je niet overslaat: bestemming, valuta, bedrag en wat de ontvanger krijgt. Die volgorde is vooral handig als je betalingen tussen verschillende landen afwisselt; je kunt dan minder makkelijk aannemen dat de vorige instellingen nog passen. Een kleine notitie voor jezelf met het doel van een betaling kan ook helpen om privé-uitgaven en zakelijke of huishoudelijke betalingen uit elkaar te houden.
Wanneer Wise handig is en wanneer niet
Voor een alledaagse situatie zoals een weekendtrip kan Wise nuttig zijn als je vooraf wilt nadenken over uitgaven in een andere valuta. Je kunt de app gebruiken om je financiële handelingen rond die reis te beheren, maar ik zou er niet van uitgaan dat elke winkel, betaalwijze of bestemming op dezelfde manier werkt. Controleer wat je op dat moment in de app ziet en houd een alternatief achter de hand als een betaling niet lukt. Een tweede betaalmiddel is verstandig op reis, ongeacht welke app je gebruikt.
Ook voor iemand die maandelijks geld naar familie in een ander land stuurt, kan één herhaalbare werkwijze prettig zijn. De winst zit niet alleen in het versturen zelf: je kunt een vaste controlevolgorde aanhouden en zo minder snel een verkeerd bedrag of een verkeerde bestemming kiezen. Tegelijk is het verstandig om bij elke nieuwe betaling de actuele details opnieuw te bekijken. Een eerdere succesvolle overboeking garandeert niet dat de volgende dezelfde gegevens of voorwaarden heeft.
Vergeleken met de gebruikelijke bankapp is Wise vooral aantrekkelijk wanneer internationale geldzaken vaak terugkomen en je die handelingen graag apart organiseert. Je eigen bank kan beter zijn als je vooral lokaal betaalt, je financiële overzicht op één plek wilt houden of liever rechtstreeks bij de instelling zit waar je dagelijkse rekening wordt beheerd. Een andere optie is niet automatisch beter of goedkoper; vergelijk voor jouw concrete betaling het bedrag, de kosten en het gemak voordat je beslist.
Ik zou Wise minder snel aanraden aan iemand die verwacht dat een app elk financieel probleem oplost, of die zelden met andere valuta te maken heeft. Ook wie moeite heeft om betaalgegevens zorgvuldig te controleren, doet er goed aan eerst een rustige, kleine teststap te zetten in plaats van direct een belangrijke betaling te doen. De interface kan het proces ordenen, maar neemt je eigen verantwoordelijkheid voor ontvanger en bedrag niet weg.
Een app die je controle vraagt
Wise is sinds 24 maart 2014 beschikbaar. Versie 9.44.1 is bedoeld voor apparaten met Android 7.0 of hoger. Ik zou vóór installatie controleren of je toestel aan die vereiste voldoet en na installatie nagaan of de huidige appversie aansluit bij wat je nodig hebt. Zulke praktische punten zijn eenvoudig te checken en voorkomen dat je pas tijdens het instellen tegen een compatibiliteitsprobleem aanloopt.
Mijn oordeel is voorzichtig positief voor wie echt internationaal geld beheert. De gratis installatie verlaagt de drempel om te ontdekken of Wise in je routine past, en de grote groep gebruikers kan geruststellend zijn als eerste indruk. Toch maak ik mijn keuze niet op basis van populariteit alleen. Ik zou de app vooral gebruiken wanneer het voordeel van een aparte plek voor internationale geldzaken opweegt tegen het extra overzicht dat je zelf moet bijhouden.
Als je besluit Wise te proberen, begin dan met een eenvoudige handeling waarbij je de bedragen, valuta en ontvanger rustig kunt nalopen. Bekijk tijdens het instellen welke toestemmingen en meldingen je prettig vindt, en houd voor belangrijke betalingen een tweede controle aan. Zo benut je de app zonder haar meer te vertrouwen dan verstandig is. Voor frequente internationale transacties lijkt dat een bruikbare balans; voor voornamelijk lokaal bankieren blijft je gewone bankapp mogelijk de simpelere keuze.
Mijn voorzichtige eindafweging
Ik zou Wise kiezen als internationale betalingen regelmatig genoeg voorkomen om een aparte werkwijze de moeite waard te maken. De app past vooral bij mensen die bereid zijn de bestemming en valutakeuze telkens bewust te controleren en die de getoonde kosten meewegen voordat ze bevestigen. Wie voornamelijk lokaal betaalt, kan waarschijnlijk beter bij de bestaande bankapp blijven; een extra financiële omgeving is niet automatisch een verbetering.
Mijn praktische advies is om eerst te beoordelen of de app de informatie voor jouw betaling begrijpelijk presenteert en of je de bijbehorende keuzes prettig vindt. Neem de tijd om toestemmingen, meldingen en accountinstellingen te bekijken, en gebruik voor belangrijke betalingen je eigen controlelijst. Daarmee houd je de regie bij jezelf: Wise kan de internationale handeling ordenen, maar de beslissing om door te gaan blijft aan jou.
Wise Voor- en nadelen
- Rekeninggegevens in meerdere valuta maken internationale betalingen eenvoudiger.
- Wisselkoersen en kosten zijn vóór een transactie duidelijk zichtbaar.
- Met de betaalkaart kun je wereldwijd betalen en geld opnemen.
- Handige meldingen houden je op de hoogte van kaartbetalingen en overschrijvingen.
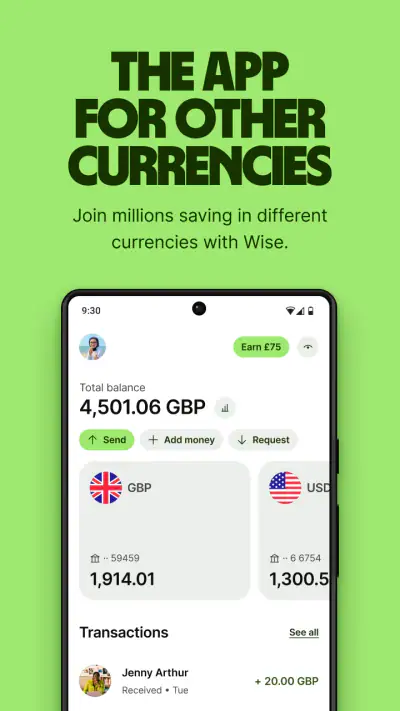
- Je kunt met de app meerdere valuta op één plek beheren.
- Niet alle valuta zijn beschikbaar voor het aanhouden of verzenden van geld.
- Voor sommige transacties gelden minimumbedragen of aanvullende kosten.
- Geld opnemen bij geldautomaten kan boven de gratis limiet extra kosten opleveren.
- Overboekingen zijn niet altijd direct; verwerkingstijd verschilt per betaalmethode.
- De kaart is niet in elk land beschikbaar en verzending kan extra kosten met zich meebrengen.
Wise Veelgestelde vragen
Wat is Wise en waarvoor kan ik de app gebruiken?
Wise is een financiële app voor internationale betalingen en geldbeheer. Je kunt er geld mee overmaken naar bankrekeningen in andere landen, meerdere valuta aanhouden en valuta omwisselen. Afhankelijk van je locatie en de beschikbare functies kun je ook een Wise-betaalpas aanvragen. De app is vooral handig voor mensen die reizen, in het buitenland wonen of regelmatig internationaal geld versturen.
Welke kosten rekent Wise voor overboekingen en valutaomwisseling?
Wise brengt doorgaans kosten in rekening voor internationale overboekingen en het omwisselen van valuta. De prijs hangt onder meer af van het bedrag, de valuta, de betaalmethode en de gekozen route. Voor een transactie laat de app normaal gesproken vooraf zien welke kosten gelden en hoeveel de ontvanger krijgt. Controleer dat overzicht voordat je bevestigt; tarieven en beschikbare betaalmethoden kunnen veranderen.
Is Wise veilig om mijn geld en persoonlijke gegevens te beheren?
Wise gebruikt beveiligingsmaatregelen zoals identiteitscontroles en functies voor het beveiligen van je account. Welke bescherming en regels precies gelden, hangt af van het land waarin je woont en het type Wise-dienst dat je gebruikt. Een Wise-rekening is niet automatisch hetzelfde als een traditionele bankrekening en depositogarantiestelsels zijn niet overal op dezelfde manier van toepassing. Lees daarom de informatie in de app over bescherming en voorwaarden.
Hoe lang duurt een internationale overboeking met Wise?
De bezorgtijd verschilt per valuta, land, betaalmethode en bank. Sommige overboekingen kunnen snel worden verwerkt, terwijl andere langer duren door verwerkingstijden bij banken, controles of feestdagen. Wise geeft tijdens het aanmaken van een betaling meestal een geschatte aankomsttijd en kan updates over de status tonen. Die schatting is geen garantie, dus houd rekening met mogelijke vertragingen als het geld op een vaste datum nodig is.
Kan ik Wise gebruiken zonder betaalpas, en is de app overal beschikbaar?
Je kunt Wise gebruiken voor functies zoals geld overmaken en valuta beheren zonder per se een Wise-betaalpas te hebben. De betaalpas en bepaalde accountfuncties zijn echter alleen beschikbaar in ondersteunde landen en kunnen afhankelijk zijn van goedkeuring en lokale voorwaarden. Ook kunnen registratievereisten verschillen, bijvoorbeeld welke identiteitsdocumenten nodig zijn. Controleer vóór het downloaden of openen van een rekening de actuele beschikbaarheid en voorwaarden voor jouw land.

Downloaden